Dalam kancah keuangan korporasi, meracik bauran antara utang dan modal sendiri (ekuitas) bukan sekadar urusan angka di atas kertas, melainkan keputusan strategis yang menentukan hidup matinya perusahaan. Pertanyaan besarnya: Apakah cara perusahaan “menambal” kebutuhan modalnya benar-benar berdampak pada nilai perusahaan secara keseluruhan? Jawaban atas teka-teki ini dijawab secara radikal melalui Modigliani-Miller Theorem.
Gagasan ini mencuat ke permukaan pada penghujung 1950-an, sebuah era di mana dunia keuangan masih meraba-raba cara mengukur nilai sebuah bisnis secara objektif. Teori yang digagas oleh duet maut ekonom Franco Modigliani dan Merton Miller ini tidak hanya menantang pakem tradisional, tetapi juga meletakkan batu pijakan bagi ilmu keuangan modern dengan pendekatan matematis yang tajam.
Memahami teorema ini bukan hanya konsumsi akademisi di menara gading. Bagi investor kawakan maupun pemilik bisnis rintisan, prinsip Modigliani-Miller (MM) membantu kita melihat menembus “kabut” keuangan, memahami bagaimana pajak, risiko kebangkrutan, hingga ketimpangan informasi bisa memengaruhi harga sebuah entitas bisnis di dunia nyata.
Sejarah dan Latar Belakang Modigliani-Miller Theorem
Profil Franco Modigliani
Franco Modigliani
bukan sekadar nama besar; ia adalah ekonom Italia-Amerika yang berhasil menyabet Hadiah Nobel Ekonomi pada 1985. Jauh sebelum teori struktur modal ini lahir, ia sudah dikenal lewat hipotesis siklus hidup (life-cycle hypothesis) yang membedah perilaku konsumsi manusia. Modigliani selalu punya ciri khas: ia lihai mengubah fenomena ekonomi yang rumit menjadi model matematis yang elegan.
Saat berkolaborasi dengan Miller, Modigliani membawa perspektif segar tentang bagaimana perusahaan mengambil keputusan jangka panjang. Ia percaya bahwa dalam pasar yang efisien, segala sesuatu akan menemukan titik keseimbangannya sendiri, sebuah prinsip yang menjadi ruh dari Modigliani-Miller Theorem.
Profil Merton Miller
Jika Modigliani adalah sang arsitek model, Merton Miller adalah sosok yang mampu menyederhanakan kerumitan tersebut. Ekonom Amerika peraih Nobel tahun 1990 ini dikenal dengan gaya bicaranya yang ceplas-ceplos namun sangat logis. Fokus hidupnya adalah mengupas tuntas bagaimana regulasi pasar dan kebijakan dividen berinteraksi dengan harga saham.
Bersama Modigliani, Miller berhasil mematahkan mitos lama bahwa manajer keuangan bisa “menyulap” nilai perusahaan hanya dengan mengubah porsi utang tanpa menyentuh aset dasarnya. Baginya, nilai sebuah bisnis berasal dari mesin penghasil uangnya, bukan dari cara mereka meminjam dana.
Konteks Ekonomi Tahun 1958
Pada tahun 1958, saat makalah pertama mereka mengguncang dunia finansial, pandangan tradisional masih meyakini adanya “resep ajaib” struktur modal yang bisa meminimalkan biaya dan mendongkrak nilai perusahaan secara instan. Modigliani dan Miller hadir membawa pendekatan yang jauh lebih berani dan teoretis.
Kala itu, pasar modal mulai terintegrasi secara global, namun teori keuangan masih bersifat deskriptif dan penuh asumsi mentah. Munculnya teorema ini menandai era baru: transisi keuangan dari sekadar urusan administrasi menjadi sains yang berlandaskan logika ekonomi dan pembuktian matematis yang kokoh.
Baca Juga: Moral Hazard & Kenneth Arrow: Konsep dan Dampak Ekonomi
Inti dari Proposisi Modigliani-Miller Tanpa Pajak
Proposisi I: Relevansi Struktur Modal
Dalam dunia ideal yang sering disebut sebagai “pasar sempurna” tanpa pajak, Proposisi I menyatakan bahwa nilai perusahaan sama sekali tidak bergantung pada struktur modalnya. Artinya, mau perusahaan didanai 100% dari kantong sendiri atau lewat tumpukan utang, nilai pasarnya akan tetap sama.
Merton Miller sering menggunakan analogi “memotong kue” untuk menjelaskan hal ini. Bayangkan Anda punya sebuah kue martabak. Mau Anda potong menjadi dua, empat, atau delapan bagian, ukuran total martabak tersebut tidak akan bertambah. Pesan moralnya jelas: nilai perusahaan ditentukan oleh kualitas aset dan kemampuannya mencetak laba, bukan dari cara Anda membagi “potongan” kepemilikan.
Proposisi II: Biaya Modal Ekuitas
Lalu, apa yang terjadi jika perusahaan menambah utang? Proposisi II menjelaskan bahwa seiring bertambahnya beban utang, biaya modal ekuitas (cost of equity) akan naik secara linier. Mengapa? Karena pemegang saham sadar bahwa risiko finansial mereka meningkat, sehingga mereka menuntut imbal hasil yang lebih tinggi sebagai kompensasi.
Meskipun utang biasanya “lebih murah” daripada ekuitas, keuntungan dari penggunaan utang murah tersebut akan habis tersedot oleh kenaikan biaya ekuitas. Hasil akhirnya, Biaya Modal Rata-rata Tertimbang (WACC) tetap ajek. Ini semakin mempertegas argumen bahwa bongkar pasang struktur modal tidak akan menambah nilai perusahaan sedikit pun dalam kondisi tanpa pajak.
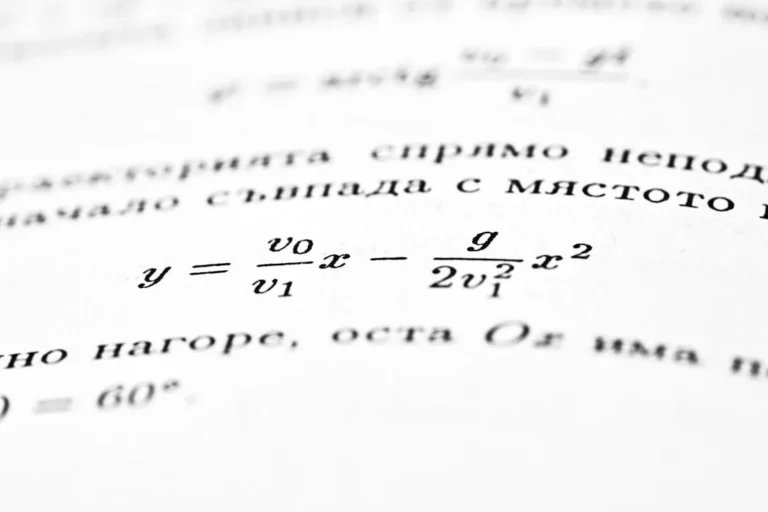
Mekanisme Arbitrase
Rahasia di balik kokohnya teorema ini adalah proses arbitrase. Jika ada dua perusahaan yang identik namun memiliki harga pasar berbeda hanya karena struktur modalnya, investor akan segera bergerak. Mereka akan menjual saham yang kemahalan dan membeli saham yang kemurahan.
Aksi jual-beli massal ini akan terus terjadi hingga harga kedua perusahaan kembali setara. Modigliani dan Miller berargumen bahwa investor bisa meniru efek utang perusahaan lewat homemade leverage (meminjam uang secara pribadi), sehingga perusahaan tidak punya nilai tambah unik hanya dengan berutang.
Baca Juga: Mengenal Gresham's Law dan Sejarah Thomas Gresham
Asumsi Dasar dalam Teori Modigliani-Miller
Pasar Modal Sempurna
Teorema ini bekerja di bawah payung asumsi pasar modal sempurna. Di sini, semua orang punya akses informasi yang sama, tidak ada pemain besar yang bisa mendikte harga, dan semua aset bisa diperjualbelikan tanpa hambatan.
Meskipun di dunia nyata pasar seperti ini sulit ditemukan, asumsi ini penting sebagai titik nol. Dengan menghilangkan “gangguan” pasar, kita bisa memahami dinamika murni antara risiko dan imbal hasil tanpa terdistorsi oleh faktor luar.
Tidak Ada Biaya Transaksi dan Pajak
Dalam model awalnya, MM berasumsi bahwa pajak dan biaya transaksi itu tidak ada. Tidak ada biaya makelar saat beli saham, dan tidak ada biaya pengacara saat perusahaan bangkrut.
Tanpa adanya pajak, keuntungan utama dari utang—yaitu potongan bunga pajak—menjadi hilang. Inilah alasan mengapa struktur modal jadi tidak relevan. Namun, jangan salah, asumsi ini nantinya mereka revisi sendiri agar lebih “membumi” dengan realitas perpajakan.
Informasi Simetris bagi Investor
Asumsi berikutnya adalah informasi simetris. Artinya, manajer perusahaan dan investor di luar sana punya pengetahuan yang setara tentang masa depan perusahaan. Tidak ada kartu as yang disembunyikan oleh pihak internal.
Dalam kondisi ini, setiap keputusan pendanaan dianggap murni sebagai langkah administratif. Investor tidak akan curiga bahwa penerbitan utang adalah sinyal perusahaan sedang kesulitan, karena semua informasi sudah terpampang nyata di depan mata.
Baca Juga: Memahami Economic Value Added (EVA) Stern Stewart & Co
Pengaruh Pajak dalam Modigliani-Miller Theorem
Manfaat Pajak dari Utang (Tax Shield)
Menyadari bahwa dunia nyata penuh dengan pajak, pada tahun 1963 Modigliani dan Miller merevisi teori mereka. Mereka mengakui bahwa dalam sistem pajak di mana bunga utang bisa mengurangi penghasilan kena pajak, utang memberikan keuntungan yang nyata bagi perusahaan.
Inilah yang kita kenal sebagai Tax Shield atau perisai pajak. Karena bunga utang “memangkas” setoran pajak ke negara, arus kas yang tersisa untuk investor (pemegang saham dan obligasi) menjadi lebih besar. Walhasil, perusahaan yang punya utang akan punya nilai lebih tinggi dibanding perusahaan yang bersih dari utang.
Penyesuaian Proposisi I dengan Pajak
Dengan adanya faktor pajak, Proposisi I pun bergeser: Nilai perusahaan berutang adalah nilai perusahaan tanpa utang ditambah dengan nilai sekarang dari penghematan pajak tersebut. Secara matematis, semakin rakus perusahaan mengambil utang, semakin besar diskon pajak yang didapat, dan semakin tinggi pula nilai perusahaannya.
Logika ini membawa implikasi yang cukup ekstrem. Jika kita hanya melihat dari kacamata pajak, maka strategi terbaik bagi setiap perusahaan adalah mendanai bisnisnya dengan 100% utang demi meraup penghematan pajak maksimal.
Mengapa Perusahaan Tidak Menggunakan 100% Utang?
Tentu saja, kita jarang melihat perusahaan yang modalnya 100% dari utang. Mengapa? Karena ada faktor penyeimbang yang mulai bekerja, seperti risiko kebangkrutan dan biaya keagenan.
Pemerintah juga tidak tinggal diam dan biasanya membatasi jumlah bunga yang boleh dikurangkan dari pajak. Selain itu, ada pajak pribadi bagi investor yang bisa mengurangi daya tarik utang. Kerumitan inilah yang memicu lahirnya teori-teori baru seperti Trade-off Theory yang lebih realistis.
Baca Juga: Panduan Lengkap Financial Modeling for Startups untuk Pemula
Biaya Kebangkrutan dan Financial Distress
Risiko Gagal Bayar
Salah satu “lubang” dalam teori awal MM adalah pengabaian terhadap risiko kebangkrutan. Makin tinggi tumpukan utang, makin besar pula peluang perusahaan gagal membayar bunga. Risiko ini bukan sekadar angka, tapi ancaman nyata bagi kelangsungan bisnis.
Saat perusahaan mulai “ngos-ngosan” secara finansial (financial distress), nilai asetnya bisa anjlok. Pelanggan mulai lari karena takut garansi tidak terjamin, pemasok mulai minta bayar di muka, dan karyawan kunci mulai melirik perusahaan tetangga. Efek domino ini bisa menghancurkan nilai perusahaan dalam sekejap.
Biaya Keagenan (Agency Costs)
Biaya keagenan
muncul akibat tarik-ulur kepentingan antara pemilik saham dan pemberi utang. Saat utang terlalu menumpuk, manajer mungkin tergoda untuk mengambil proyek berisiko tinggi (gambling). Jika untung, pemegang saham kaya mendadak; jika buntung, yang paling rugi adalah pemegang utang.
Sebaliknya, perusahaan bisa saja melewatkan peluang investasi emas karena hasilnya hanya akan habis untuk membayar bunga utang lama (masalah underinvestment). Biaya-biaya “tersembunyi” inilah yang pelan-pelan menggerus manfaat dari perisai pajak tadi.
Trade-off Theory dalam Struktur Modal
Sebagai jalan tengah dari pemikiran Modigliani-Miller, lahirlah Trade-off Theory. Teori ini menyarankan perusahaan untuk mencari titik keseimbangan (sweet spot) antara manfaat pajak dan risiko kebangkrutan.
- Manfaat: Penghematan pajak dari bunga utang yang dibayarkan.
- Biaya: Potensi kebangkrutan, biaya hukum, dan rusaknya reputasi bisnis.
- Titik Optimal: Tercapai saat tambahan satu rupiah dari utang memberikan manfaat pajak yang tepat sama dengan risiko kerugian dari potensi kesulitan keuangan.
Baca Juga: Panduan Lengkap Investment Appraisal Tools untuk Bisnis
Relevansi Teori MM dalam Dunia Bisnis Modern
Pengambilan Keputusan Manajer Keuangan
Meski pasar sempurna hanya ada dalam buku teks, Modigliani-Miller Theorem tetap menjadi kompas bagi para CFO. Teori ini mengingatkan bahwa kunci utama nilai perusahaan adalah operasional bisnis yang sehat dan aset yang produktif, bukan sekadar “sulap” di laporan keuangan.
Manajer diingatkan untuk tidak terjebak dalam rekayasa finansial yang dangkal. Jika sebuah keputusan pendanaan tidak memberikan insentif pajak yang jelas atau tidak menurunkan biaya modal, besar kemungkinan hal itu tidak akan mendongkrak harga saham dalam jangka panjang.
Kebijakan Dividen dan Nilai Perusahaan
MM juga punya pendapat nyeleneh soal dividen: dalam pasar sempurna, kebijakan dividen itu tidak relevan. Investor yang butuh uang tunai bisa saja menjual sebagian sahamnya (istilahnya homemade dividend).
Di era modern, teori ini membantu perusahaan memahami bahwa yang lebih penting bagi investor adalah pertumbuhan laba di masa depan, bukan sekadar bagi-bagi kas saat ini. Dividen lebih berfungsi sebagai “sinyal” kesehatan perusahaan daripada pencipta nilai itu sendiri.
Kritik terhadap Model Modigliani-Miller
Kritik paling tajam biasanya menyoroti masalah biaya transaksi dan informasi yang tidak merata. Di lapangan, manajer seringkali tahu “borok” perusahaan yang tidak diketahui investor. Menerbitkan saham baru seringkali dicurigai pasar sebagai tanda bahwa harga saham sedang kemahalan.
Namun, kritik inilah yang justru memperkaya ilmu keuangan. Tanpa kerangka dasar dari Modigliani dan Miller, kita tidak akan punya standar untuk mengukur sejauh mana ketidakefisienan pasar memengaruhi nilai sebuah bisnis.
Baca Juga: Mengenal Keynesian Economics dan John Maynard Keynes
Implementasi Praktis bagi Investor dan Analis
Menilai Nilai Intrinsik Perusahaan
Bagi investor cerdas, teorema ini menyediakan alat untuk membedah mana nilai yang murni dari hasil keringat operasional dan mana yang hanya “poles pajak” dari utang. Analis sering memakai model Adjusted Present Value (APV) yang dasarnya diambil dari pemikiran MM.
Dengan memisahkan nilai bisnis tanpa utang (unlevered value) dari manfaat pajak, Anda bisa melihat apakah sebuah perusahaan benar-benar perkasa atau sebenarnya rapuh di bawah beban utang yang menggunung.
Analisis Risiko Leverage
Memahami Proposisi II membuat kita sadar bahwa leverage adalah pedang bermata dua. Ia bisa melambungkan keuntungan saat ekonomi moncer, tapi juga bisa mempercepat kejatuhan saat badai datang.
- Selalu cek rasio utang terhadap ekuitas (Debt-to-Equity ratio) secara berkala.
- Hitung seberapa sensitif laba per saham (EPS) Anda jika laba operasi (EBIT) turun sedikit saja.
- Pastikan tingkat utang saat ini masih dalam batas aman agar manfaat pajak tidak tertutup oleh risiko bangkrut.
Strategi Diversifikasi Portofolio
Teori MM menyiratkan bahwa investor tidak perlu membayar lebih untuk perusahaan yang struktur modalnya “cantik” jika mereka bisa mengatur risiko sendiri di level portofolio pribadi. Ini memberi Anda kendali penuh.
Anda bisa mengatur tingkat risiko sendiri dengan meminjam dana (margin) atau memegang uang tunai, tanpa harus didikte oleh keputusan pendanaan manajer perusahaan. Fleksibilitas inilah yang menjadi kunci dalam membangun portofolio yang tangguh.
Kesimpulan
Modigliani-Miller Theorem
adalah mahakarya intelektual yang mengubah wajah dunia keuangan. Franco Modigliani dan Merton Miller berhasil membuktikan bahwa nilai sebuah perusahaan tidak terletak pada bagaimana cara ia “meminta uang”, melainkan pada bagaimana ia “menghasilkan uang”. Arus kas dari operasi dan risiko bisnis adalah penggerak utama nilai yang sesungguhnya.
Meski dunia nyata tidak sesempurna asumsi mereka, revisi teori yang memasukkan unsur pajak dan biaya kebangkrutan memberikan peta jalan yang sangat berharga. Teori ini mengajarkan kita untuk selalu berhitung secara cermat, karena setiap keputusan pendanaan selalu membawa konsekuensi tersembunyi.
Tips Praktis:
- Gunakan utang secukupnya saja untuk mencicipi manfaat tax shield, jangan sampai membuat keuangan Anda sesak napas.
- Prioritaskan peningkatan Return on Invested Capital (ROIC). Inilah cara paling jujur untuk menaikkan nilai perusahaan.
- Waspadai utang besar jika Anda berbisnis di sektor yang pasarnya naik-turun seperti roller coaster.
- Jangan terbuai dengan laba per saham (EPS) yang melonjak drastis akibat utang jika fundamental bisnisnya tidak ikut membaik.
FAQ
Intinya adalah dalam kondisi pasar ideal tanpa pajak, nilai perusahaan ditentukan oleh aset dan kemampuan labanya, bukan oleh kombinasi utang dan modal yang digunakan.
Mereka adalah dua ekonom peraih Nobel yang memelopori teori keuangan perusahaan modern pada era 50-an dan 60-an, terutama terkait struktur modal dan dividen.
Karena pembayaran bunga utang bisa menjadi pengurang pajak bagi perusahaan. Singkatnya, negara secara tidak langsung "mensubsidi" perusahaan yang memiliki utang lewat potongan pajak tersebut.
Ini adalah kondisi di mana investor secara mandiri meminjam uang untuk menambah investasi mereka, meniru efek utang yang dilakukan perusahaan. Ini membuktikan bahwa utang perusahaan bukanlah sesuatu yang "ajaib".
Sangat terpakai. Teori MM adalah fondasi. Meskipun asumsinya idealis, model ini digunakan para ahli untuk membedah dampak pajak, risiko gagal bayar, dan informasi rahasia dalam keputusan bisnis nyata.